LA LETTRE D’OLIVIER ARIAS · FISCALITÉ & ENTREPRISE
Impôts, Urssaf, retraite, CSG, TVA, succession : ce qui use les Français, c’est la pression sociale et fiscale cumulée. Pour la comprendre, il faut suivre l’argent depuis l’entreprise jusqu’à la poche du dirigeant. Et parfois jusqu’à celle de ses enfants.
En France, quand vous dites que vous payez trop, quelqu’un finit toujours par vous répondre : « Mais vous êtes bien content d’avoir des routes et des hôpitaux. »
Évidemment. Cela n’interdit pas de regarder la facture. Dans une entreprise, demander ce que coûte un service et ce qu’il produit s’appelle de la gestion. Pour la dépense publique, cela deviendrait presque une faute morale.
Le problème ne se résume pas à l’impôt sur le revenu. Il commence bien avant. Cotisations de l’entreprise. Cotisations personnelles. Retraite de base. Retraite complémentaire. CSG. CRDS. Puis fiscalité du revenu, de la consommation et de la transmission.
Plusieurs organismes. Plusieurs assiettes. Plusieurs échéanciers. Une seule activité pour financer l’ensemble.
Le bon point de départ : ce que l’entreprise doit sortir
Un dirigeant ne vit pas avec un taux d’imposition. Il vit avec ce qu’il lui reste après avoir payé tout ce qui est dû. Présenter uniquement son impôt sur le revenu revient à commenter le prix du dessert en oubliant le reste de l’addition.
Les cotisations dites patronales font partie du coût économique de sa rémunération. Les cotisations personnelles réduisent le montant disponible. Les séparer sur des documents ne fait pas disparaître leur financement.
Coût total de la rémunération pour l’entreprise → cotisations et contributions sociales → revenu disponible avant impôt → impôt personnel → consommation ou épargne → éventuelle transmission.
Il faut cependant distinguer les régimes. Un président de SAS ou de SASU rémunéré relève du régime des assimilés salariés : retraite de base et Agirc-Arrco, maladie et autres cotisations. Son mandat ne lui ouvre pas, à lui seul, l’assurance chômage des salariés. Un gérant majoritaire de SARL ou un gérant associé d’EURL relève généralement des travailleurs indépendants. Le calcul et les droits ne sont pas les mêmes. [Service public : SAS] [Service public : SARL]
40 000 € brut : déjà 11 192 € pour la retraite et son équilibre
Prenons un président de SAS rémunéré 40 000 € brut sur l’année 2026, régulièrement sur douze mois, sous le plafond annuel de la Sécurité sociale de 48 060 €. Aux taux standards, sans exonération ni taux conventionnel supérieur, voici le seul volet retraite :
| Prélèvement | Part personnelle | Part entreprise | Total annuel |
|---|---|---|---|
| Vieillesse plafonnée | 6,90 % | 8,55 % | 6 180 € |
| Vieillesse déplafonnée | 0,40 % | 2,11 % | 1 004 € |
| Agirc-Arrco, tranche 1 | 3,15 % | 4,72 % | 3 148 € |
| Contribution d’équilibre général | 0,86 % | 1,29 % | 860 € |
| Total | 4 524 € | 6 668 € | 11 192 € |
Calculs ARIAS PATRIMOINE à partir des taux Urssaf 2026 et des paramètres Agirc-Arrco 2026. Tous les pourcentages du tableau portent ici sur les 40 000 € brut.
Près de 28 % du brut pour ces seules lignes. Ce n’est pas 28 % du coût complet de la rémunération, qui est supérieur au brut. Et ce tableau ne comprend ni maladie, ni famille, ni CSG-CRDS, ni autres contributions, ni impôt sur le revenu.
Pour le gérant indépendant, l’Urssaf recouvre notamment maladie-maternité, vieillesse, invalidité-décès, allocations familiales, CSG-CRDS et formation. Attention au vocabulaire : on ne doit pas ajouter « l’Urssaf » puis recompter toutes les cotisations déjà comprises dans son appel.
La réforme appliquée lors de la déclaration de 2026 prévoit une assiette sociale unifiée, avec un abattement de 26 % sur le revenu brut social défini par les textes, sous ses limites légales. Ce n’est pas une remise de 26 % sur la facture. Provisions et régularisations peuvent en outre décaler le décaissement par rapport au revenu qui l’a provoqué. [Service public : protection sociale du dirigeant]
Ces cotisations financent une protection et des pensions. Les qualifier intégralement d’argent perdu serait faux. Mais elles pèsent bien sur le coût immédiat de l’activité. Reconnaître leur utilité n’interdit pas d’interroger leur poids, leur rendement et leur lisibilité.
Le cas où une petite augmentation laisse seulement un quart de plus
L’OCDE additionne impôt sur le revenu et cotisations salariales et patronales, en tenant compte des prestations monétaires. Pour un célibataire sans enfant au salaire moyen, ce prélèvement net représente 47,2 % du coût du travail en France en 2025, contre 35,1 % en moyenne OCDE. La Belgique atteint 52,5 %, l’Allemagne 49,3 %. La France est donc dans le peloton de tête, sans être seule au monde. [OCDE, Taxing Wages 2026]
26,70 € de cotisations patronales et taxes sur les salaires ;
8,30 € de cotisations salariales ;
12,20 € d’impôts sur le revenu au sens de l’OCDE ;
52,80 € restent au salarié.
La CSG-CRDS est déjà prise en compte dans la classification OCDE : on ne l’ajoute pas une seconde fois. Ce cas de salarié n’est pas une simulation de rémunération de dirigeant. [OCDE, tableau 1.2]
Le cas le plus dérangeant n’est pas forcément celui d’un millionnaire. Pour un parent isolé avec deux enfants, rémunéré à 67 % du salaire moyen, l’OCDE calcule un prélèvement moyen de 17,6 %, mais un prélèvement marginal de 75 %. À ce niveau précis, une petite augmentation du coût du travail se traduit pour les trois quarts par des prélèvements supplémentaires et une diminution des prestations. [OCDE, tableaux 3.1 et 3.6]
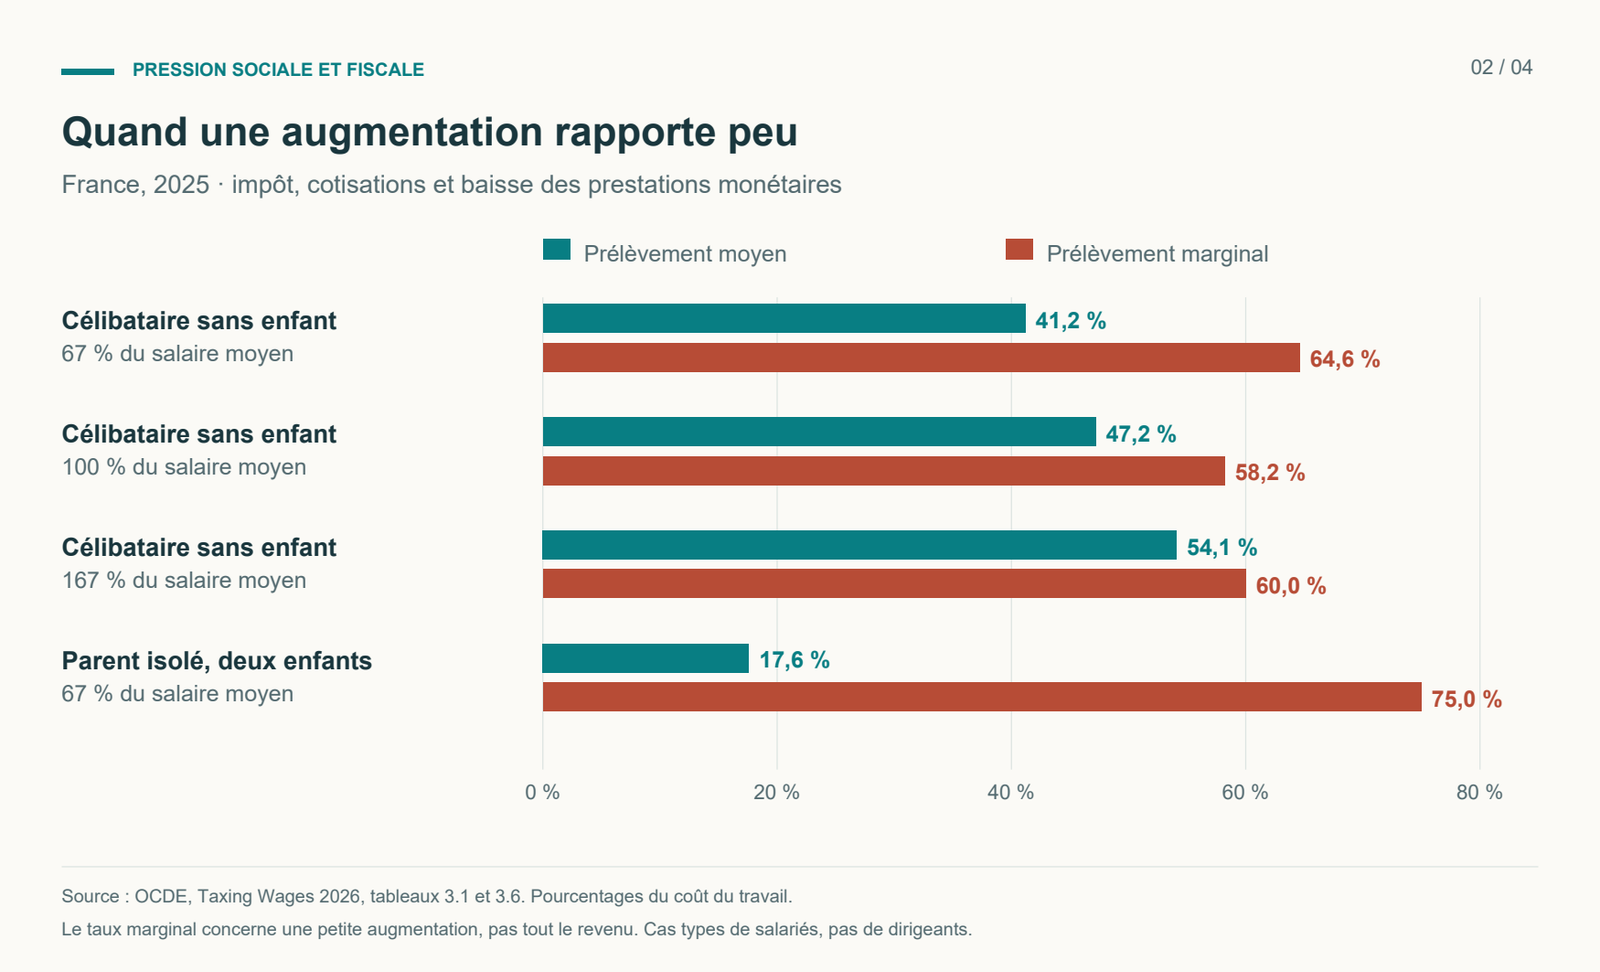
Le message économique est rude : faire un effort supplémentaire peut rapporter beaucoup moins que ce que cet effort coûte à financer. Il faut regarder cette mécanique avant de faire la leçon à ceux qui hésitent à travailler davantage.
Si les 25 restant sur 100 de coût supplémentaire sont ensuite entièrement dépensés en produits taxés à 20 % de TVA, ils achètent 20,83 de biens et services hors taxe. Le cumul atteint alors 79,17 % à la marge. C’est une illustration conditionnelle, issue du taux local de l’OCDE, pas la simulation d’une hausse de salaire de n’importe quel montant.
Voilà comment approcher 80 % sans inventer un impôt général à 80 %. Ce n’est ni le taux annuel de tous les Français, ni une mesure juridique de confiscation. Et les droits sociaux ou services publics reçus ne sont pas valorisés dans ce calcul.
L’impôt sur le revenu ne raconte qu’un morceau de l’histoire
Le barème 2026, appliqué aux revenus de 2025, comporte des tranches à 0 %, 11 %, 30 %, 41 % et 45 %. La tranche supérieure ne s’applique qu’à la fraction de revenu qui y entre. Pour une part fiscale et 50 000 € de revenu net imposable, l’impôt brut au barème est d’environ 8 104 €, soit 16,2 %, bien que la tranche marginale soit de 30 %. [Service public : barème de l’IR]
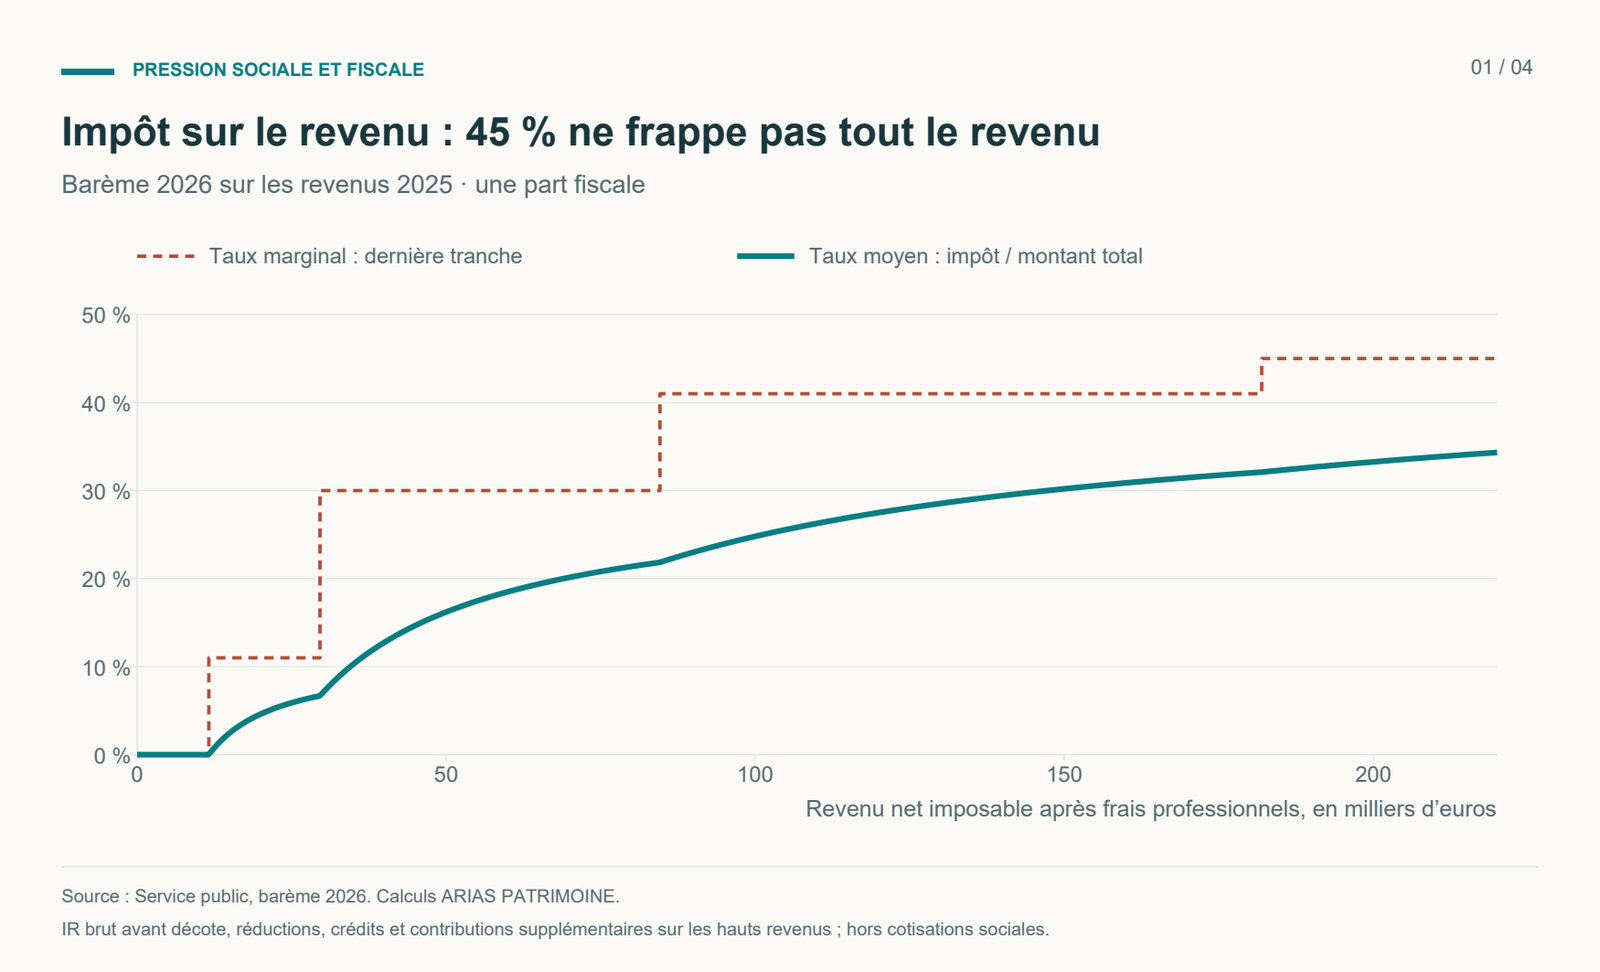
Mais cet impôt arrive après les prélèvements sociaux sur la rémunération. Pour les revenus salariaux, la CSG atteint 9,2 %, dont 2,4 points non déductibles de l’IR ; la CRDS ajoute 0,5 point non déductible. L’assiette bénéficie généralement d’un abattement de 1,75 % sur le salaire, dans la limite prévue. Une partie de ces contributions reste donc comprise dans le revenu fiscal alors qu’elle n’est pas disponible sur le compte bancaire. [Service public : CSG et CRDS]
La complexité ne démontre pas un complot. Elle produit néanmoins un résultat très concret : le contribuable voit les morceaux et peine à reconstituer le total.
100 € de bénéfice : 42,88 € de consommation hors TVA
Autre circuit : une société réalise 100 € de bénéfice avant impôt, entièrement soumis au taux normal d’IS de 25 %. Il reste 75 €. Certaines PME bénéficient de 15 % sur leurs premiers 42 500 € de bénéfice, sous conditions ; ce n’est pas l’hypothèse retenue ici. [Service public : IS]
Ces 75 € sont distribués à une personne physique sous le régime ordinaire des dividendes, par exemple un associé de SAS. En 2026, le PFU est de 31,4 % : 12,8 % d’impôt et 18,6 % de prélèvements sociaux. Il reste 51,45 €. Si toute cette somme finance un achat à 20 % de TVA, sa valeur hors taxe est de 42,88 €. [Impots.gouv : PFU] [Ministère de l’Économie : TVA]
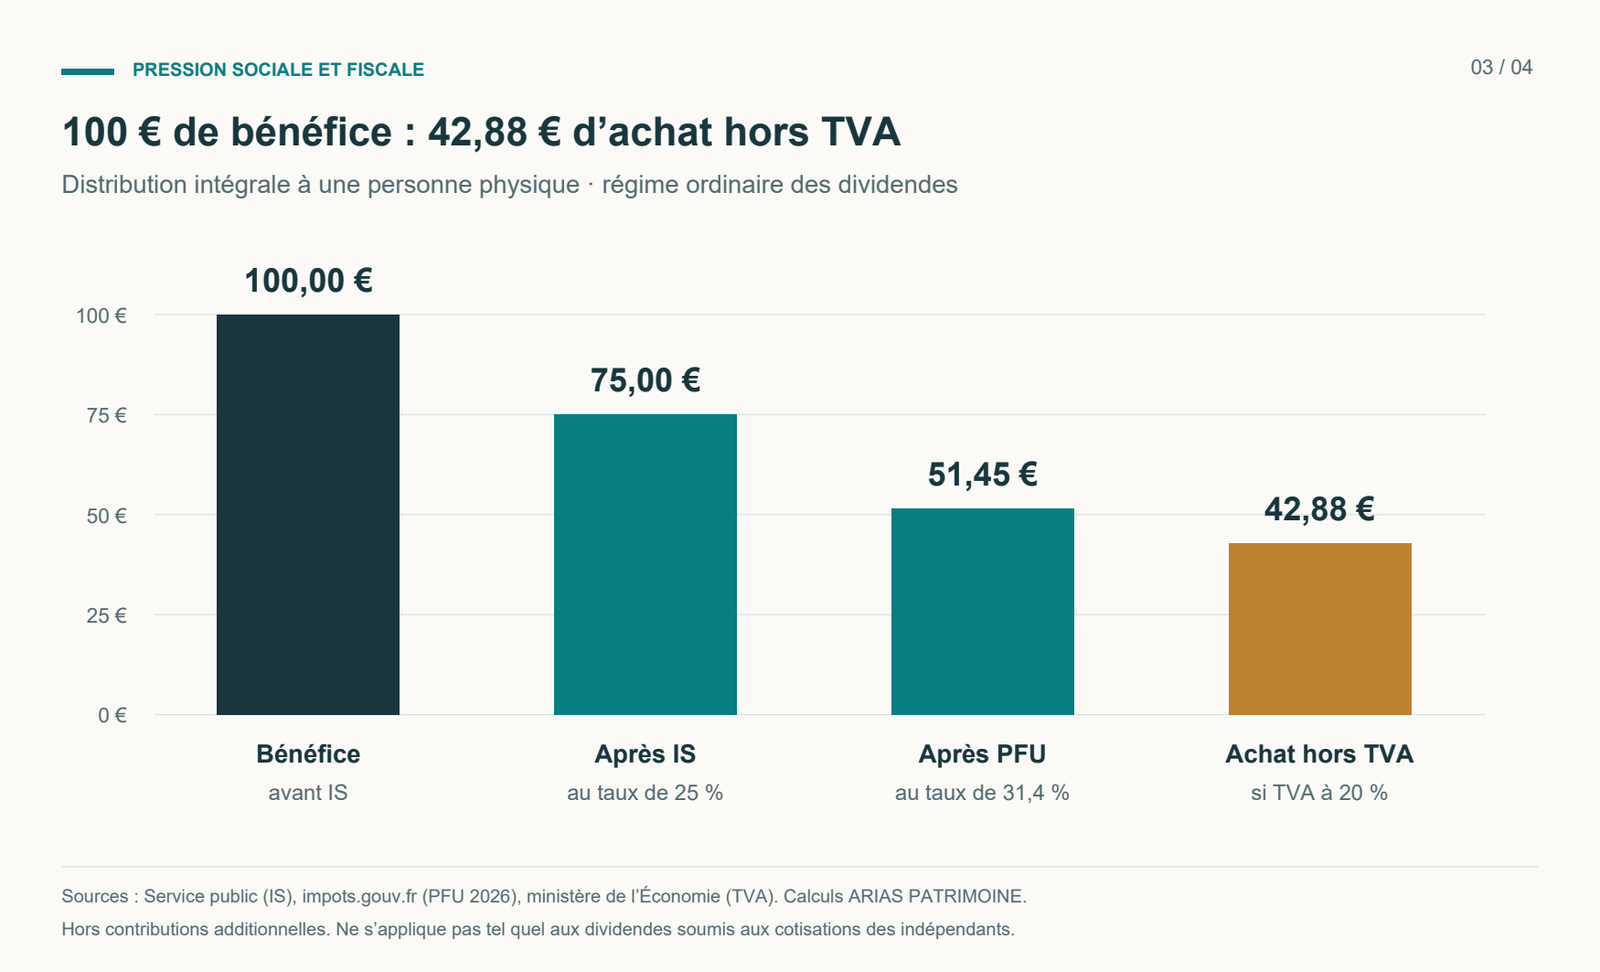
Le cumul atteint 57,13 %. Ce résultat se calcule par étapes, pas en additionnant 25, 31,4 et 20. Et 20 % de TVA sur le prix hors taxe correspondent à 16,67 % du prix payé.
Pour le gérant majoritaire, une fraction des dividendes peut entrer dans l’assiette des cotisations des indépendants au-delà du seuil légal de 10 %, tenant notamment compte du capital, des primes d’émission et du compte courant. La simulation doit alors être refaite : appliquer mécaniquement le seul PFU à tout serait trompeur. [Service public : régime du gérant de SARL]
Autre piège : la rémunération et les charges déductibles diminuent normalement le bénéfice soumis à l’IS. On ne peut donc pas empiler sur le même euro, sans justification, toutes les cotisations d’un salaire et tous les impôts d’un bénéfice distribué.
La succession : la facture peut continuer après vous
Un enfant bénéficie en principe d’un abattement de 100 000 € par parent, sous réserve des donations antérieures fiscalement rappelables. Le surplus est soumis à un barème progressif allant jusqu’à 45 %. Ce taux ne frappe pas toute la succession. À l’inverse, le conjoint survivant et le partenaire de Pacs sont exonérés de droits de succession. [Service public : droits de succession]
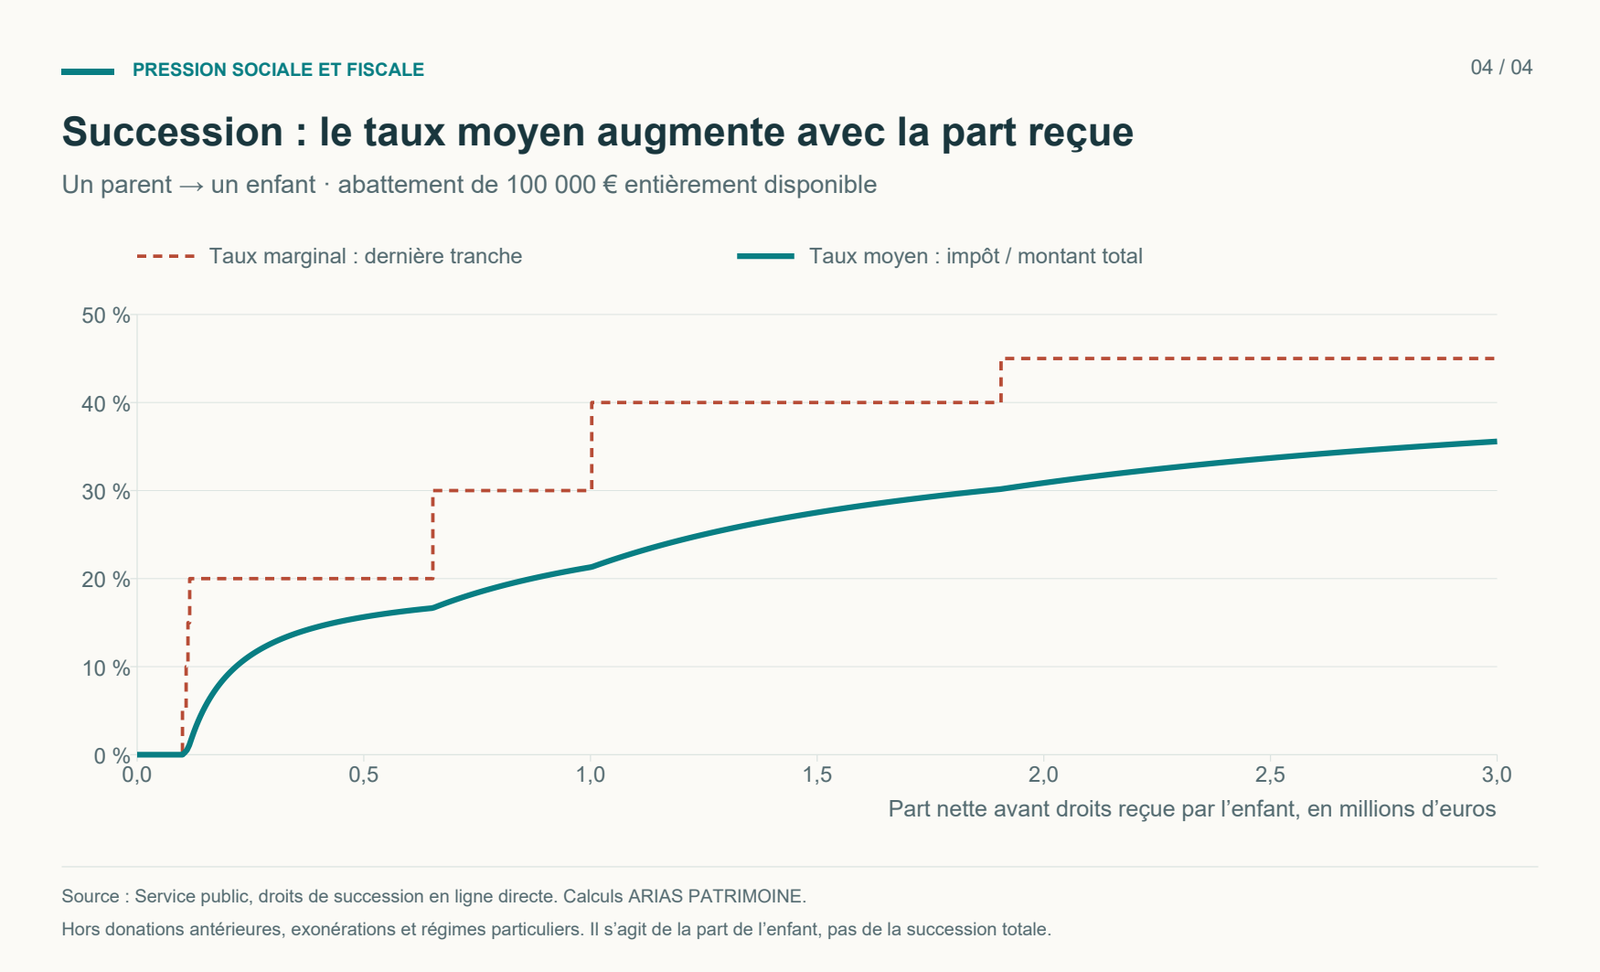
Le cumul dans le temps peut être lourd. Reprenons les 51,45 € issus de notre bénéfice distribué : ils sont conservés, puis transmis. Si cet euro supplémentaire de transmission se trouve dans la tranche successorale à 45 %, l’enfant conserve 28,30 €. Soit 71,70 % de prélèvements cumulés depuis le bénéfice initial, sur plusieurs étapes de vie.
Cette illustration marginale n’est pas un taux annuel, ni celui d’une succession moyenne. Elle suppose que l’argent a été conservé : on ne peut pas le déclarer consommé, lui appliquer la TVA, puis faire comme s’il était encore intégralement transmissible.
Le vrai sujet est là : produire, épargner et transmettre forment un projet de vie. Les examiner dans trois dossiers séparés peut faire perdre de vue leur coût cumulé.
« On ne travaille pour soi qu’un ou deux mois » : le slogan ne suffit pas
Dans le cas OCDE du célibataire au salaire moyen, 47,2 % de prélèvements laissent 52,8 %. Cela représente arithmétiquement 6,34 mois sur douze, avant consommation. Même en supposant que tout soit dépensé à 20 % de TVA, il reste l’équivalent de 5,28 mois de valeur hors taxe.
Cette conversion n’est pas un calendrier réel : elle ignore notamment la valeur des services collectifs et les droits à pension. Elle montre surtout pourquoi on ne peut pas écrire sérieusement que tout le monde ne travaille pour soi qu’un ou deux mois par an.
Un bon procès de la pression sociale et fiscale n’a pas besoin de mauvais calculs. Les effets de seuil, les prélèvements marginaux élevés et les cumuls de long terme fournissent déjà largement matière à discussion.
57,3 % du PIB de dépenses publiques : on peut demander des comptes
En 2025, selon l’Insee, les dépenses des administrations publiques représentent 57,3 % du PIB, soit 1 714,2 milliards d’euros. Les prélèvements obligatoires atteignent 43,6 % du PIB. Le déficit reste de 5,1 %. Une partie de la dépense est donc financée à crédit, et non par les seuls prélèvements de l’année. [Insee, comptes publics 2025]
Ces dépenses englobent l’État, les collectivités et les administrations de sécurité sociale. Elles comprennent notamment retraites, soins et autres prestations : 57,3 % du PIB ne signifie ni 57,3 % prélevés sur chaque Français, ni 57,3 % consacrés à la bureaucratie.
Reste une question politique parfaitement légitime : quel résultat obtenons-nous avec les moyens engagés ? Davantage d’argent doit-il toujours être la première réponse, avant d’avoir regardé l’organisation, les doublons, les délais et les résultats ?
Je ne vois pas là un sujet réservé à la droite ou à la gauche. Le salarié qui peine à augmenter son revenu, le dirigeant qui finance sa rémunération et le retraité qui prépare sa transmission ont le droit de demander de la lisibilité et de l’efficacité.
« Confiscatoire » : un mot fort, qui mérite des faits
Il existe un précédent précis. Dans sa décision du 29 décembre 2012, le Conseil constitutionnel a relevé, pour certaines retraites dites « chapeau », des taux marginaux maximaux de 75,04 % puis 75,34 %. Il a censuré une disposition en raison d’une charge excessive au regard des facultés contributives. [Décision 2012-662 DC, considérant 19]
Cela ne crée pas un plafond universel à 75 %, ni une équivalence avec nos illustrations économiques. En revanche, l’idée qu’un cumul puisse devenir excessif appartient bien au débat juridique français. On peut donc l’examiner sans transformer immédiatement la discussion en procès d’intention.
Payer ce qui est dû. Organiser légalement ce qui peut l’être.
Le consentement à l’impôt n’est pas un abonnement reconduit sans discussion. L’article 14 de la Déclaration de 1789 prévoit que les citoyens, directement ou par leurs représentants, consentent à la contribution publique et en suivent l’emploi. Cela ne donne pas à chacun le droit de refuser individuellement un impôt légalement dû. Cela donne toute sa place à l’exigence de justification. [Déclaration de 1789, article 14]
Quant à choisir un cadre fiscal favorable, l’administration elle-même en reconnaît la possibilité, à condition notamment qu’il ne repose pas sur une artificialité. La doctrine sur l’abus de droit ne prohibe pas tout choix motivé par la fiscalité : elle vise des situations répondant à des critères précis, dont le détournement de l’objet des textes. [BOFiP : abus de droit et choix du cadre juridique]
Payer davantage par ignorance n’est pas une vertu civique. Préparer la protection de ses enfants est, à mes yeux, un devoir de prévoyance. Cela ne transforme ni la dissimulation ni les montages fictifs en solutions acceptables.
Concrètement, trois leviers méritent d’être étudiés avant qu’il soit trop tard :
- Comparer les modes de rémunération et leurs droits sociaux. Salaire, rémunération de gérance, dividendes : comparer à coût identique pour l’entreprise, après cotisations et impôts, en intégrant retraite et prévoyance. Réduire une cotisation tout en créant un trou de protection peut être une mauvaise économie.
- Anticiper les donations. L’abattement parent-enfant de 100 000 € se renouvelle tous les quinze ans. Deux parents et deux enfants peuvent donc mobiliser 400 000 € d’abattements, si chacun dispose des biens et des abattements nécessaires. La donation doit rester compatible avec les besoins futurs des donateurs. [Impots.gouv : donations aux enfants]
- Préparer la transmission de l’entreprise. Le dispositif Dutreil peut exonérer 75 % de la valeur éligible de l’assiette des droits, sous conditions. La loi de finances pour 2026 a notamment porté l’engagement individuel de conservation à six ans. Ce n’est ni automatique ni une promesse de réduction de 75 % de toute la facture. [Ministère de l’Économie : Dutreil 2026]
La bonne stratégie se chiffre avec l’expert-comptable, le conseil patrimonial et, pour la transmission, le notaire. Elle prend en compte les coûts, les contraintes et la famille réelle. Un avantage fiscal ne rend pas automatiquement un mauvais investissement intéressant.
Nous avons besoin de solidarité. Nous avons aussi besoin que l’effort individuel reste intelligible et suffisamment rémunérateur pour donner envie de continuer.
Le contribuable n’est pas un distributeur automatique qui aurait, en plus, l’obligation de sourire.
Il a des devoirs. Il a des droits. Et il est temps que la discussion porte sur la facture complète.